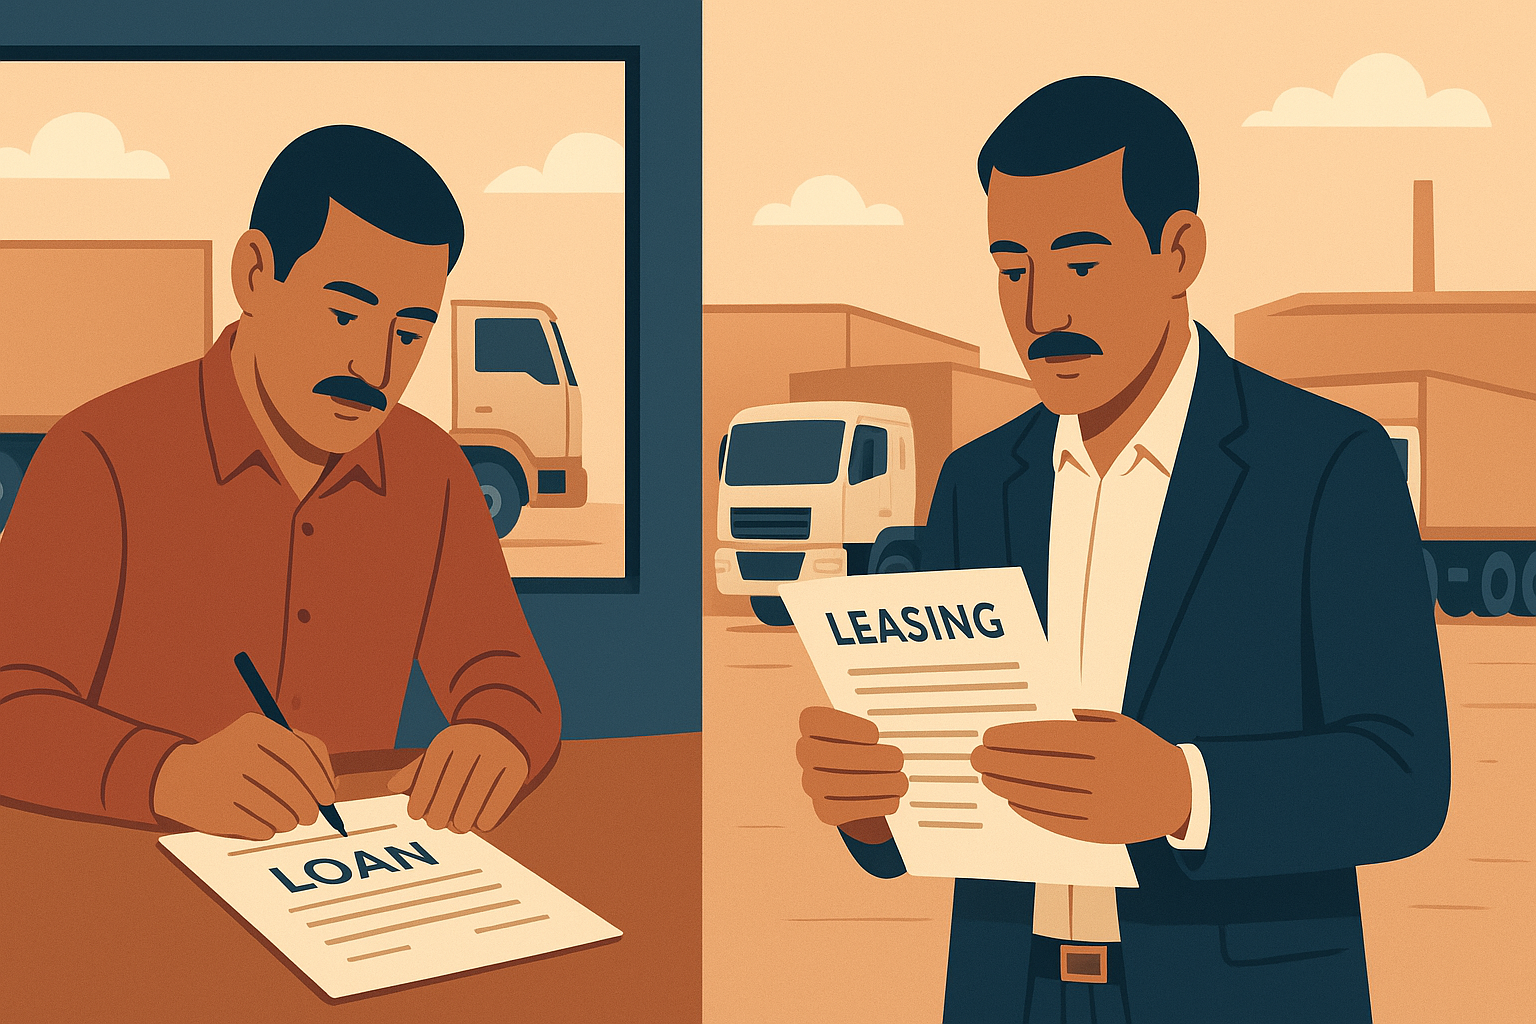
Cuando una PYME en México necesita financiamiento de peso —para crecer, equiparse o estabilizar su flujo de caja— el crédito con garantía suele ser el camino más eficiente. La pregunta real no es si usar garantía, sino cuál activo poner sobre la mesa: tu vehículo o tu inmueble. Esta guía te ayuda a comparar ambas opciones con claridad para que elijas según tu situación, no según el primer producto que te ofrezcan.
¿Por qué importa tanto el tipo de garantía que eliges?
La garantía no es solo un requisito burocrático: define el monto que puedes acceder, el plazo con el que puedes trabajar y la velocidad del proceso. Elegir mal puede significar quedar corto en capital o comprometer un activo que no debías tocar. Elegir bien puede desbloquearte liquidez en semanas.
En México, las dos modalidades más comunes para PYMEs que buscan crédito simple son la garantía vehicular y la garantía inmobiliaria. Cada una tiene un perfil de negocio ideal, y raramente una es universalmente mejor que la otra.
Crédito PYME con garantía vehicular: lo que debes saber
Esta modalidad usa un vehículo —coche, camioneta, camión de trabajo— como respaldo del financiamiento. Es el punto de entrada más ágil para muchas PYMEs porque los activos vehiculares son comunes, el avalúo es rápido y el proceso de formalización es más sencillo que el de un inmueble.
Perfil típico de quien elige esta opción
- Negocios que necesitan liquidez en el corto plazo y no quieren esperar semanas en trámites notariales.
- Empresarios que tienen uno o varios vehículos a nombre de la empresa o de ellos como personas físicas con actividad empresarial.
- PYMEs con necesidades de capital moderadas, donde el valor del vehículo es suficiente como respaldo.
- Negocios de servicios, transporte, construcción o comercio que ya operan con flotilla.
Ventajas clave
- Proceso más ágil: el avalúo vehicular es más rápido y el expediente suele resolverse antes que con una garantía inmobiliaria.
- Menor costo de formalización: no involucra escrituras notariales de la misma complejidad que un inmueble.
- Accesible para más PYMEs: muchos negocios tienen vehículos pero no inmuebles propios libres de gravamen.
Consideraciones importantes
- El monto máximo accesible está limitado por el valor comercial del vehículo, que además deprecia con el tiempo.
- Vehículos con antigüedad avanzada o uso muy intensivo pueden tener un avalúo menor al esperado.
- El vehículo debe estar libre de adeudos y, en muchos casos, a nombre del solicitante o de la empresa.
Crédito PYME con garantía inmobiliaria: lo que debes saber
Aquí el respaldo es un bien raíz: local comercial, bodega, oficina, terreno o casa habitación. Al tratarse de activos de mayor valor y más estables, esta modalidad generalmente permite acceder a montos más altos y plazos más largos.
Perfil típico de quien elige esta opción
- Empresas con proyectos de expansión que requieren capital significativo.
- PYMEs que necesitan plazos más cómodos para no presionar el flujo mensual.
- Negocios con inmuebles propios libres de gravamen o con saldo hipotecario bajo.
- Empresarios que prefieren comprometer un activo inmóvil antes que un vehículo de operación diaria.
Ventajas clave
- Acceso a montos mayores: el valor de un inmueble generalmente supera al de un vehículo, lo que permite créditos más grandes.
- Plazos más amplios: la garantía inmobiliaria da más margen para estructurar pagos a mediano plazo.
- Activo con valor estable o apreciable: a diferencia del vehículo, un inmueble no deprecia de la misma forma.
Consideraciones importantes
- El proceso es más largo: requiere avalúo inmobiliario, trámites notariales y registro de hipoteca.
- Los costos de formalización (notaría, derechos de registro) son más altos y deben contemplarse en el presupuesto.
- El inmueble debe tener escrituras en regla, estar libre de gravámenes previos o con capacidad de garantía suficiente, y estar ubicable y valuado comercialmente.
Comparativa directa: ¿cuál se adapta mejor a tu PYME?
La siguiente tabla conceptual resume los factores más importantes para decidir. Los rangos son orientativos y pueden variar según el perfil del solicitante y las condiciones del mercado:
- Velocidad del proceso: Garantía vehicular es más rápida. Garantía inmobiliaria toma más tiempo por los trámites notariales.
- Monto potencial: La garantía inmobiliaria generalmente permite acceder a montos más altos. Con garantía vehicular, el techo lo pone el valor del vehículo.
- Plazo disponible: Ambas modalidades pueden trabajarse a corto y mediano plazo, pero la inmobiliaria suele ofrecer más flexibilidad en plazos largos.
- Costo de formalización: Menor con garantía vehicular; mayor con garantía inmobiliaria por los costos notariales.
- Perfil de activo requerido: Vehículo con valor comercial vigente vs. inmueble con escrituras en regla y libre de gravámenes relevantes.
- Mejor para: Garantía vehicular → capital de trabajo ágil o proyectos de corto plazo. Garantía inmobiliaria → expansión, equipamiento mayor o proyectos de mediano plazo.
Un ejemplo hipotético para ilustrar la decisión
Nota: el siguiente es un escenario ilustrativo. Los montos, plazos y condiciones reales dependen del perfil de cada solicitante y deben consultarse directamente.
Imagina dos negocios en situaciones distintas:
- Restaurante en expansión (Guadalajara): necesita $1.5 millones de pesos para remodelar y equipar una segunda sucursal. Tiene un local comercial propio libre de gravamen valuado en $4 millones. En este caso, la garantía inmobiliaria tiene más sentido: el activo soporta el monto requerido con holgura y el plazo puede estructurarse para no ahogar el flujo del negocio nuevo.
- Empresa de logística (CDMX): necesita $600,000 pesos para pagar a proveedores durante una brecha de cobranza. Tiene dos camionetas de trabajo valuadas en $900,000 en conjunto. La garantía vehicular resuelve la necesidad más rápido, con menos trámites, y libera el flujo antes de que el problema escale.
En ambos casos, la garantía correcta no es la más valiosa: es la que se alinea con la urgencia, el monto y la estrategia del negocio.
Cómo evaluar qué opción es la tuya: 4 preguntas clave
- ¿Cuánto necesitas realmente? Si el monto está por encima de lo que soporta tu vehículo, la opción vehicular simplemente no alcanza.
- ¿Con qué urgencia lo necesitas? Si el tiempo es un factor crítico, la garantía vehicular suele resolverse antes.
- ¿Qué activo puedes comprometer sin afectar tu operación? Un vehículo de trabajo diario comprometido puede generar más presión operativa que una propiedad que no usas cotidianamente.
- ¿Cuánto puedes pagar mensualmente sin ahogar tu flujo? Un plazo más largo (posible con garantía inmobiliaria) puede reducir la presión mensual, aunque el costo total del crédito sea mayor.
Lo que revisa una SOFOM como Finbra antes de estructurar tu crédito
En Finbra no partimos del activo, sino del negocio. Antes de definir qué garantía tiene más sentido para tu caso, analizamos el flujo real de tu empresa, el destino del crédito y la capacidad de pago proyectada. La garantía respalda la operación; no la reemplaza.
Esto significa que dos PYMEs con activos similares pueden recibir estructuras distintas, porque sus negocios, necesidades y momentos son diferentes. Si ya revisaste nuestros artículos sobre requisitos para crédito PYME y sobre cómo funciona la garantía vehicular, el siguiente paso natural es una conversación directa para ver qué aplica a tu caso específico.
Preguntas frecuentes
¿Puedo usar tanto un vehículo como un inmueble como garantía al mismo tiempo?
Depende de la política del acreedor y del monto requerido. En algunos casos, combinar activos puede ayudar a cubrir el aforo necesario para un crédito mayor. Lo más común es que se trabaje con un solo tipo de garantía por operación, pero vale la pena explorarlo si ninguna opción individual cubre el monto que necesitas.
¿El vehículo o inmueble queda a nombre del acreedor durante el crédito?
No necesariamente. En la garantía vehicular, el vehículo puede quedar bajo prenda sin que se transfiera la tenencia, lo que te permite seguir usándolo. En la garantía inmobiliaria, se constituye una hipoteca sobre el inmueble, pero el dueño sigue siendo el propietario registrado durante el plazo del crédito. En ambos casos, el activo sirve como respaldo en caso de incumplimiento, no como pago anticipado.
¿Qué pasa si el valor de mi vehículo bajó desde que lo compré?
El avalúo se realiza al momento de la solicitud del crédito, no al precio de compra original. Si el vehículo depreció significativamente, el monto accesible con esa garantía será menor. Por eso es importante hacer un estimado realista del valor comercial actual antes de planear el monto que necesitas.
¿Cuánto tiempo tarda en promedio cada proceso?
Los tiempos varían según el expediente de cada solicitante y la complejidad del activo. En términos generales, la garantía vehicular tiende a resolverse más rápido que la inmobiliaria, que involucra avalúo especializado, revisión jurídica del inmueble y formalización notarial. Para tener un estimado aplicado a tu caso, lo más preciso es consultarlo directamente con el equipo de análisis de Finbra en finbra.com.